Warum Deutschland nicht nach China auswandern muss, um Weltspitze zu bleiben
Wenn man heute die Wirtschaftsnachrichten verfolgt, könnte man den Eindruck gewinnen, Deutschland stünde vor dem ultimativen Abstieg. Die Energiepreise sind hoch, die Regulierung ist streng, und Manager großer Konzerne suchen ihr Heil im Ausland – vor allem in China. Doch wer genauer hinschaut, erkennt einen Denkfehler. Die Geschichte der deutschen Industrie zeigt nämlich ein überraschendes Paradoxon: Unser wahrer Erfolgsfaktor war nie der Überfluss, sondern der permanente Mangel.
Um zu verstehen, warum manche Unternehmen wie das Chemie-Schwergewicht BASF neue Wege im Ausland suchen, während der Silizium-Spezialist Wacker konsequent auf den Heimatstandort setzt, lohnt sich ein Blick auf die unsichtbaren Gesetze unseres Wirtschaftsmodells.
1. Das Erbe der Not: Warum deutscher Ingenieursgeist aus dem Druck entsteht
Deutschland war historisch gesehen ein extrem rohstoffarmes Land. Kein billiges Erdöl im Überfluss, kein unerschöpflicher Reichtum an Bodenschätzen, dafür aber hohe Kosten sowie jede Menge bürokratischer und geografischer Belastungen.
Genau dieser Druck hat die deutsche Industrie im 19. und 20. Jahrhundert zu Höchstleistungen gezwungen. Als es keinen natürlichen Salpeter gab, erfand die BASF das Haber-Bosch-Verfahren, um Stickstoff schlicht aus der Luft zu binden.1 Weil das Land unter strengen Umweltauflagen arbeiten musste, entwickelten Ingenieure geschlossene Kreisläufe – wie den berühmten chemischen Verbund –, bei denen Abfallprodukte direkt als Rohstoff für die nächste Anlage dienen.2
Der Stress in Deutschland war und ist der eigentliche Turbo für Innovation.3 Wer im Schlaraffenland sitzt, muss sich nicht anstrengen. Wer hingegen mit teurer Energie und strengen Regeln kämpft, muss seine Prozesse so radikal optimieren, dass am Ende ein Produkt herauskommt, das kein anderer auf der Welt nachbauen kann.
2. Der große Irrtum: Warum „billig“ in China keine Rettung ist
Viele Konzerne reagieren auf steigende Standortkosten mit Investitionen in Regionen, die kurzfristig niedrigere Produktionskosten versprechen. Das klingt betriebswirtschaftlich rational, birgt aber eine Falle: Wer versucht, auf dem Weltmarkt über den reinen Preis zu konkurrieren, verliert gegen staatlich subventionierte Giganten auf Dauer.
Das beste Beispiel dafür ist die deutsche Solarindustrie der 2000er-Jahre. Einst weltführend, gab man die Fertigung nach Asien ab, in der Annahme, man könne sich auf die Forschung daheim konzentrieren. Die Verlagerung großer Teile der Produktion war zwar nicht die einzige Ursache für den Niedergang der Branche – chinesische Subventionen, aggressive Skalierung und Preisverfall spielten ebenfalls eine Rolle.4 Sie trug jedoch dazu bei, dass Fertigungswissen, Zuliefernetzwerke und Skaleneffekte wanderten. Heute werden etwa 90 % aller globalen Solarmodule in China produziert.
BASF verweist bei seiner Multimilliarden-Investition in Zhanjiang auf die starke Nachfrage asiatischer Kunden und verfolgt eine lokale Produktionsstrategie („local for local“).5 Das ist ein verständliches Motiv. Kritiker verweisen jedoch darauf, dass eine stärkere technologische Verlagerung langfristig zu Wissensabfluss und gefährlicher Abhängigkeit führen könnte – ein Risiko, das sich am Beispiel der Solarbranche studieren lässt: Wer die Fertigung abgibt, verliert am Ende auch die Prozessinnovation auf dem Fabrikboden.
3. Das Gegenbeispiel: Wie man mit kompromissloser Qualität gewinnt
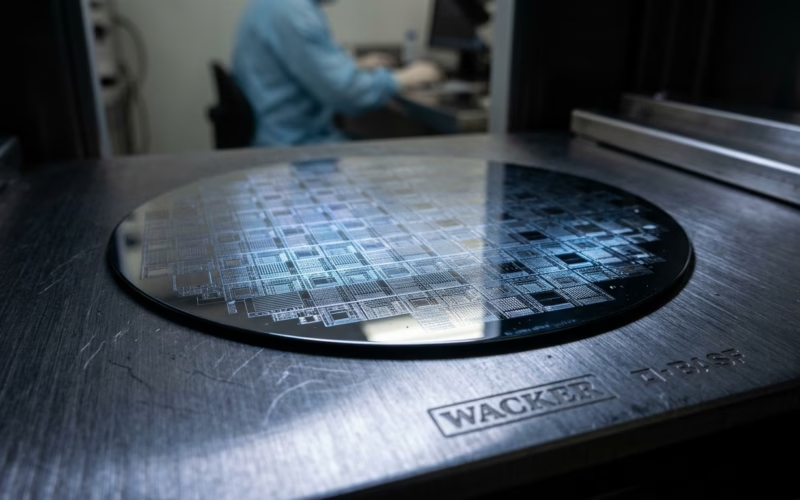
Wie man es anders macht, zeigt der Silizium-Spezialist Wacker Chemie. Wacker hat sein Kronjuwel – die Produktion von ultra-reinem Polysilizium für Computerchips und Solarmodule – nie ins Ausland verlagert.
Die Strategie dahinter ist ebenso simpel wie anspruchsvoll: Wenn ein Halbleiterhersteller wie TSMC Silizium kauft, muss die Reinheit bei elf Neunen nach dem Komma liegen (99,999999999 %).6 Ein einziges falsches Atom ruiniert ganze Chip-Chargen im Wert von Millionen Euro. Um solche Prozesse stabil zu halten, braucht man eine Fabrik, die auf Millisekunden genau mit absoluter Netzstabilität, sauberster Infrastruktur und eingespielten Fachkräften läuft. Genau das bietet der Standort Deutschland – und Wacker ist heute der unangefochtene Weltmarktführer bei Halbleiter-Polysilizium.7
Wacker steht damit exemplarisch für eine traditionelle Stärke der deutschen Industrie: Nicht über den niedrigsten Preis zu konkurrieren, sondern über Prozessbeherrschung, Qualitätskonstanz und technologische Tiefe. Das ist der Unterschied zwischen dem Versuch, durch Flucht Geld zu sparen, und dem Erfolg, durch radikale Exzellenz echten Wert zu schaffen.
4. Die Gegenprobe: Braucht Spitzenindustrie nicht trotzdem billige Energie?
Natürlich kann auch die innovativste Industrie dauerhaft nicht mit beliebig hohen Energiekosten arbeiten. Die Frage ist jedoch, ob Deutschlands Zukunft in der kostengünstigsten Standardproduktion oder in technologischen Spitzenprodukten liegt, bei denen Energie nur einer von vielen Wettbewerbsfaktoren ist.
Wer beides will – niedrige Preise und höchste Präzision –, wird auf Dauer beides verlieren. Die entscheidende Frage lautet daher nicht, wie Deutschland wieder zum billigsten Standort der Welt wird. Sie lautet, wie es der anspruchsvollste, verlässlichste und innovativste Standort bleibt.
Fazit: Zurück zur Stärke
Die Energiewende und der Strukturwandel sind zweifellos herausfordernd. Aber die Lösung kann nicht darin bestehen, den harten Wettbewerb in der Heimat zu meiden und in autoritär regierten Märkten das Heil zu suchen.
Deutschlands industrielle Stärke entstand selten aus günstigen Bedingungen. Sie entstand immer dann, wenn Unternehmen gezwungen waren, mehr Wissen, mehr Präzision und mehr Effizienz einzusetzen als ihre Wettbewerber. Wer diesen Ehrgeiz aufgibt, verliert nicht nur das Fabrikgebäude, sondern am Ende auch die Fähigkeit, die Welt mit dem zu beliefern, was sie am meisten braucht: kompromisslose Qualität.
Fußnoten
Vgl. zur Datierung und industriellen Umsetzung des Haber-Bosch-Verfahrens (Labormaßstab März 1909, Demonstration Juli 1909, Weiterentwicklung durch BASF) die historischen Übersichten des Wiley Online Library sowie des Fritz-Haber-Instituts. Zur Förderung der Forschung durch die BASF siehe auch die Aufarbeitungen der Universitäten Kiel und Düsseldorf. ↩
Vgl. zum Konzept des chemischen Produktionsverbunds und der Kuppelproduktion (geschlossene Stoff- und Energiekreisläufe, Nutzung von Nebenprodukten als Rohstoff in anderen Anlagen) die offiziellen Darstellungen der BASF zum Verbundkonzept sowie die Definition auf Wikipedia. ↩
Vgl. zur These, dass Deutschland seine Rohstoffarmut historisch durch Wissenschaft und Ingenieurskunst kompensierte, bspw. den Aufsatz „No Resources, but a lot of Skill“ (2023). Zur historischen „Ersatzstoffkultur“ in der ersten Hälfte des 20. Jahrhunderts siehe die Arbeiten der Gesellschaft für Technikgeschichte (TU Berlin) sowie die Rezensionen auf H-Soz-Kult. ↩
Vgl. zum Niedergang der deutschen Solarindustrie: Tagesschau/Wirtschaft vom 05.05.2023 („Steht die deutsche Solarindustrie vor einem Comeback?“) zu den Pleitewellen, Beschäftigtenzahlen und der heutigen China-Dominanz (ca. 90 % der globalen Solarmodule). Zu den Weltmarktanteilen (Deutschland 2005: 64 % auf 2011: 21 %; China 2005: 11 % auf 2011: 45 %) siehe den Bericht des Europäischen Parlaments (EGF/2014/014 DE/Aleo Solar). ↩
Vgl. zur Investition und Strategie von BASF in China: BASF-Pressemitteilung vom 26.03.2026 zur Einweihung des Verbundstandorts Zhanjiang (Investition rund 8,7 Mrd. €, 18 Anlagen, 32 Produktionslinien, „local-for-local“-Strategie). Siehe auch die Berichterstattung bei Chemanager-online. ↩
Vgl. zur 11N-Reinheit (99,999999999 %) als Industriestandard für Halbleiter-Polysilizium: Die Herstellerangaben der High-Purity Silicon Corporation sowie der Übersichtsartikel zu Silicium auf Wikipedia. ↩
Vgl. zur Position von Wacker Chemie als größtem Hersteller von Halbleiter-Polysilizium weltweit und zur Bedeutung der Standorte Burghausen und Nünchritz: Wacker-Pressemitteilung vom 17.07.2025 zur Inbetriebnahme der „Etching Line Next“ in Burghausen (Investition über 300 Mio. €, Kapazitätssteigerung um mehr als 50 %). Zur Marktführerschaft siehe auch den Bericht bei elektroniknet.de. ↩
